
05بضاعة أول المدة
الدرس الرابع: بضاعة أول المدة. عنا عشرين صنف على الرفوف، بس دفترنا لسّا ما بيعرف قيمتهم. هالدرس منسجّلها.
قيمة البضاعة
قيمة المخزون بالتكلفة
من المواد والمخزون، اقرأ قيمة المخزون بالتكلفة: تمانين ألف وأربعين. يعني كمية كل صنف، ضرب تكلفته.
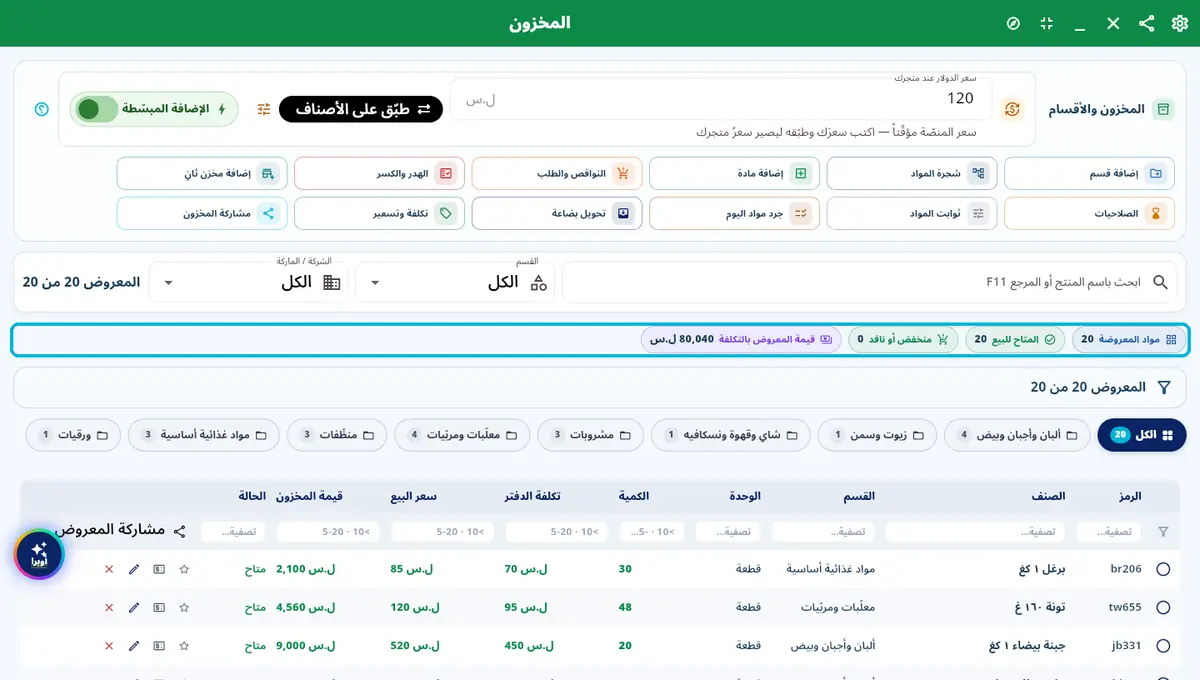
80,040 حساب المخزون
بس إذا دوّرت بدليل الحسابات على حساب المخزون، بتلاقي رصيده صفر. لأن الكميات يلي كتبناها مع الأصناف بتعبّي الرفوف، وما بتكتب قيد بالدفتر.
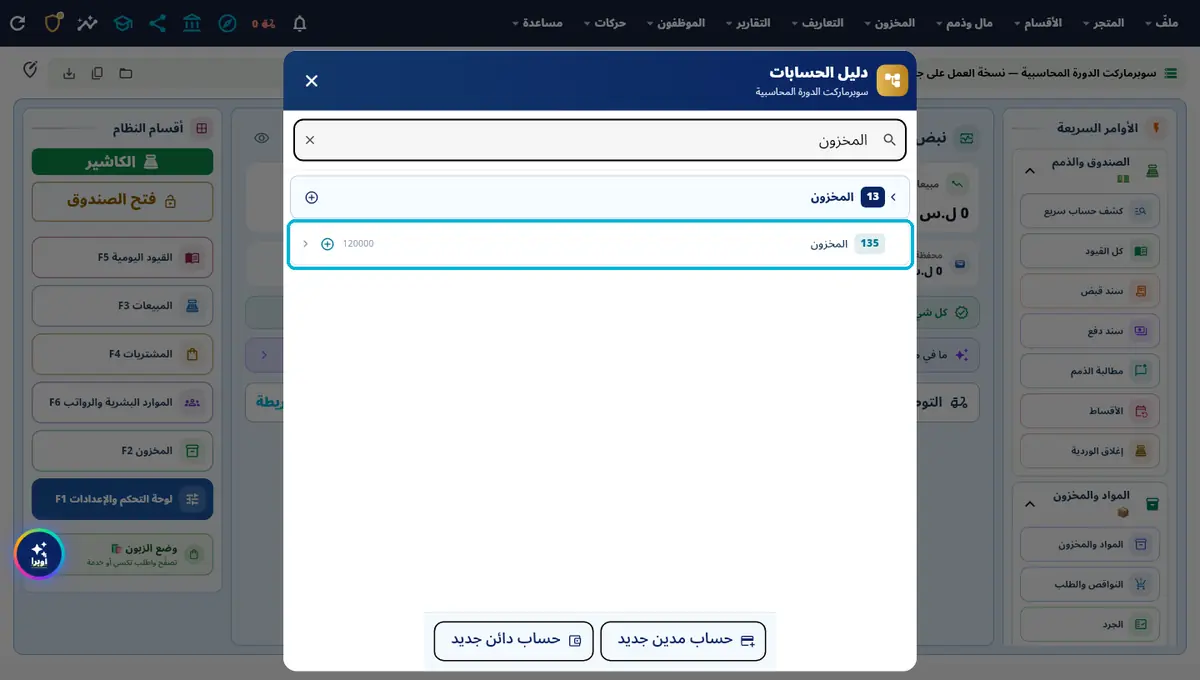
رصيده بالدفتر لسّا صفر الرصيد الافتتاحي
وليش مهمّ؟ لأنه مع كل بيعة، البرنامج بينزّل كلفة البضاعة من حساب المخزون. ولو ما سجّلت بضاعة أول المدة، بيصير رصيده سالب، والبرنامج بينبّهك.
رصيد افتتاحي للمخزون
فمنعمل متل الصندوق بالدرس التاني: زرّ اليمين على حساب المخزون، رصيد افتتاحي.
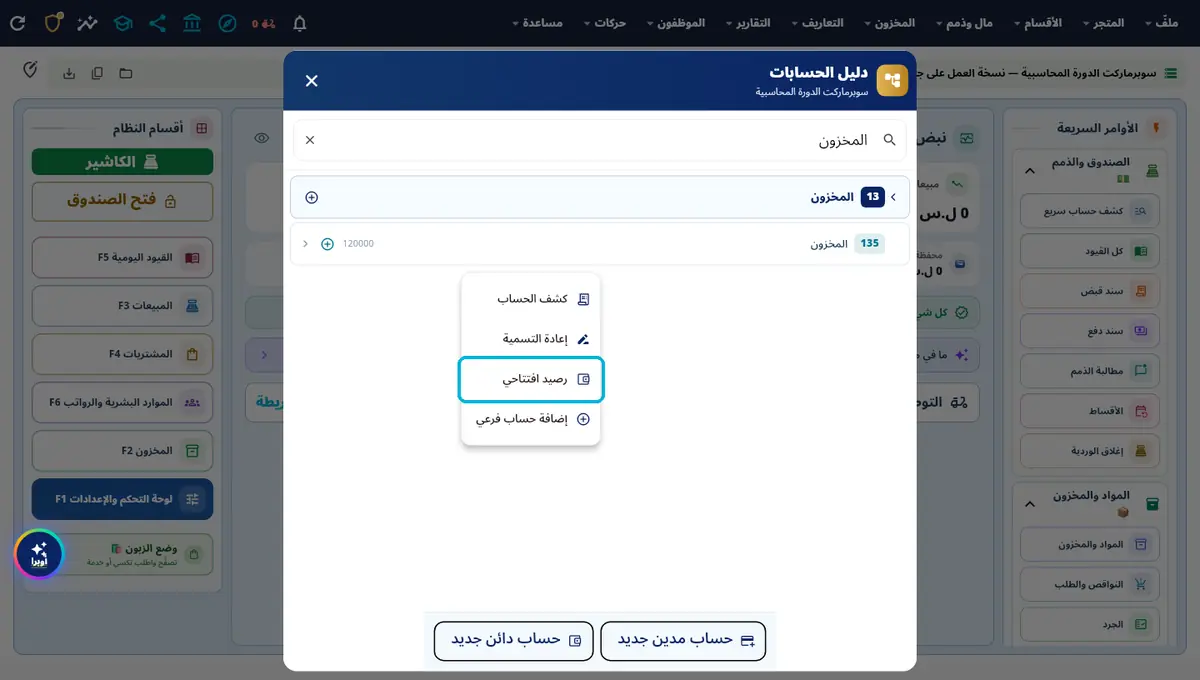
زرّ اليمين على الحساب🔍 اكبس للشاشة كاملة 80,040 مدين
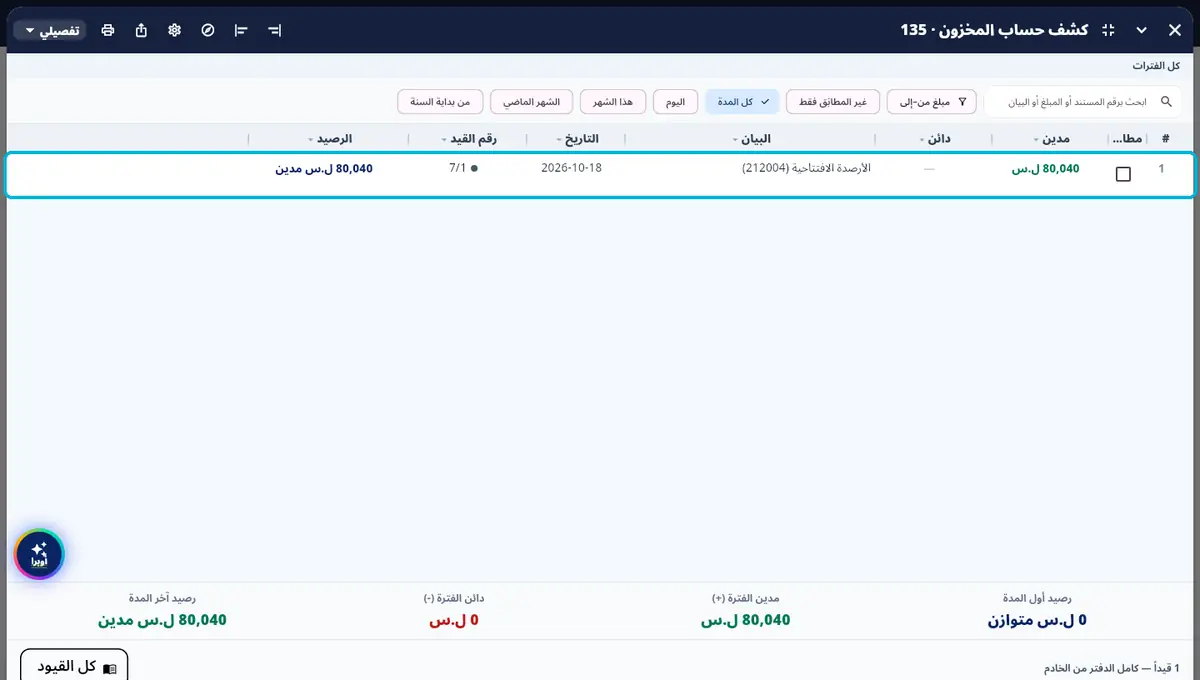
منكتب قيمة البضاعة بالتكلفة، تمانين ألف وأربعين، مدين، ومنقيّد الرصيد.
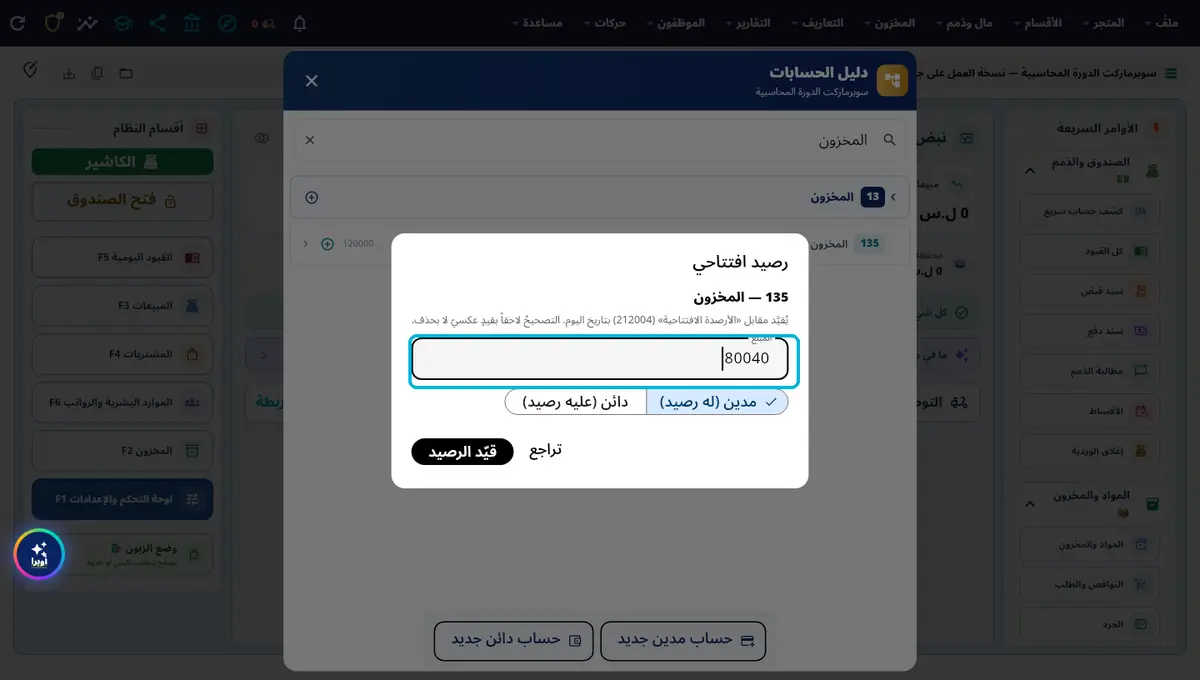
مقابل الأرصدة الافتتاحية🔍 اكبس للشاشة كاملة كشف المخزون
وبكشف المخزون صار في قيد: تمانين ألف وأربعين مدين، مقابل الأرصدة الافتتاحية.
قيد بتاريخ اليوم الميزان
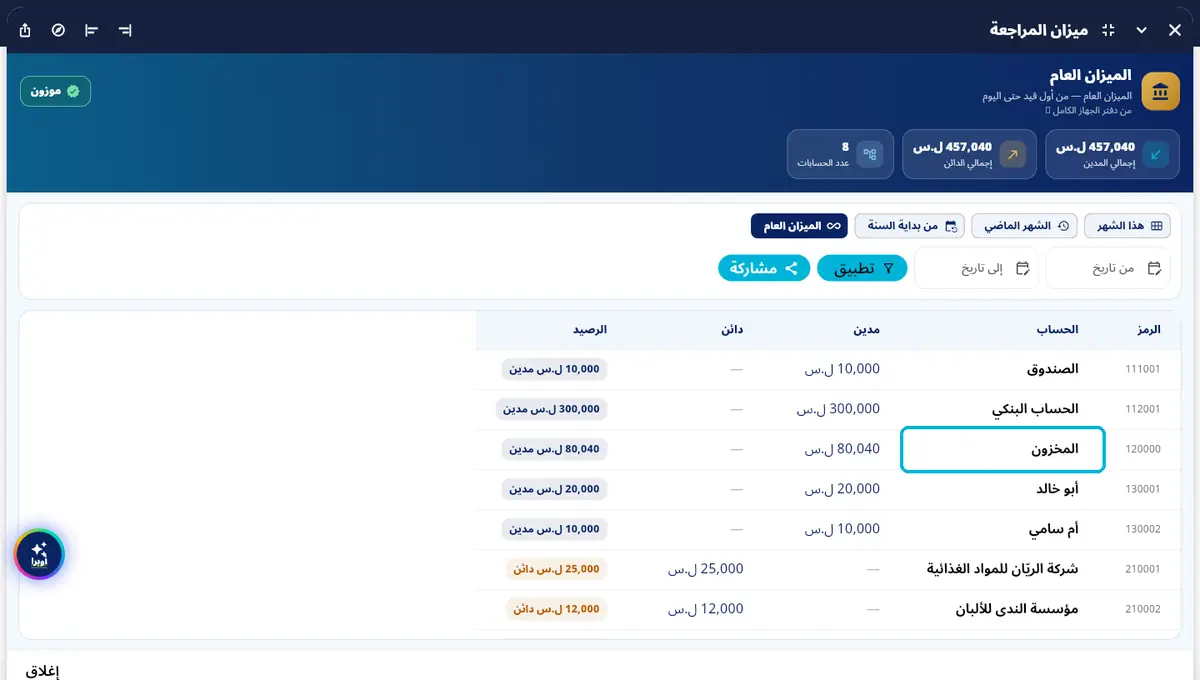
الميزان موزون
وميزان المراجعة موزون: أربعمية وسبعة وخمسين ألف وأربعين، بالمدين والدائن. والمخزون صار بالدفتر بقيمته، ورأس المال صار تلتمية وتلاتة وتمانين ألف وأربعين.
457,040 = 457,040🔍 اكبس للشاشة كاملة